Se l’industria cinese corre al ritmo degli smartphone e il finto dominio di Stellantis paralizza l’Italia: il caso del Codice della Strada e il Green Deal svelano il dramma di una Europa e di una Italia al rallentatore
di Salvatore Cuomo
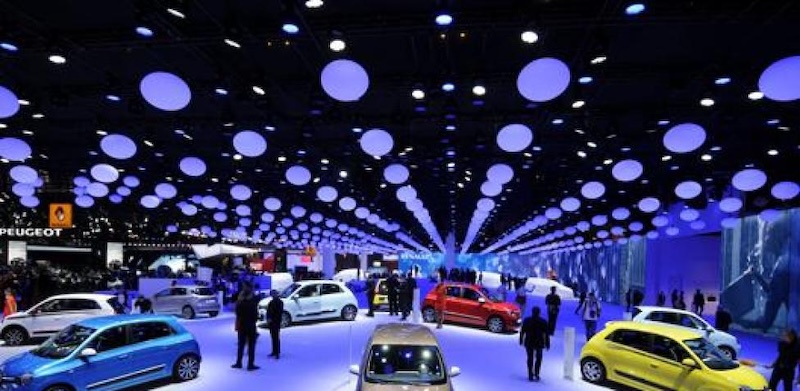
Il Salone dell’Automobile di Parigi in concomitanza con l’annuncio del nuovo Codice della Strada è occasione per una riflessione più ampia sullo stato dell’automotive europea ma anche delle lentezze burocratiche sia UE che italiane che sembrano anche in questo caso più inseguire che governare i fenomeni.
Mentre il Consiglio dei Ministri esamina il testo finale del Nuovo Codice della Strada la macchina burocratica svela ancora una volta la sua più profonda asimmetria temporale con una riforma discussa oggi che vedrà la sua effettiva applicazione soltanto tra diversi anni. Questo sfasamento cronologico tra l’annuncio politico e la “messa a terra” giuridica stride violentemente se confrontato con un mercato automobilistico globale che evolve ormai alla velocità del software. Laddove lo Stato impiega anni per completare decreti attuativi regolamenti e circolari esplicative l’ecosistema industriale asiatico azzera i tempi di sviluppo e si muove con una rapidità incompatibile con la flemma istituzionale occidentale.
Il labirinto procedurale tra garanzie democratiche e leggi-manifesto
I proclami sulla semplificazione normativa si infrangono regolarmente contro una macchina burocratica che continua ad alimentarsi di nuova prassi, interpelli, decreti correttivi e provvedimenti d’urgenza che complicano un edificio normativo già sovraccarico. Eppure la lentezza in sé non è il problema. La ponderazione dei tempi risponde a una necessità democratica imprescindibile: garantire la certezza del diritto e il bilanciamento dei poteri evitando norme scritte sull’onda dell’emotività o dell’emergenza del momento.
Il dramma nasce quando queste tutele si trasformano in un labirinto fine a se stesso. Così mentre le riforme strategiche rimangono impantanate il Parlamento trova spazio per un’attività legislativa spesso orientata a ricorrenze simboliche e interventi dal limitato impatto economico e sociale. Si legifera rapidamente sull’annuncio e molto lentamente sull’attuazione con la politica che privilegia il tempo della comunicazione mentre il mercato continua a correre.
L’automotive emblema della fine del sogno colonialista dell’Occidente
C’è stato un tempo, non troppo lontano, in cui i consigli di amministrazione di Wolfsburg, Stoccarda, Torino e Parigi guardavano alla Cina come alla più grande terra di conquista economica del XXI secolo. Pechino rappresentava il mercato del futuro, il bacino inesauribile di consumatori destinato a sostenere la crescita dei costruttori occidentali attraverso joint venture e produzioni locali ma oggi quella prospettiva si è ribaltata con la rotta che si è invertita e vede l’industria cinese a guadagnare quote crescenti nel mercato europeo attraverso una combinazione di competitività tecnologica, velocità di esecuzione e capacità finanziaria.
I numeri del 2025 raccontano bene il cambiamento con l’Unione Europea che ha importato dalla Cina oltre un milione di veicoli mentre le esportazioni europee verso il mercato cinese si sono fermate attorno a 160 mila unità. Il rapporto rimane ampiamente sbilanciato e fotografa una trasformazione che solo pochi anni fa sembrava impensabile. Marchi iconici della tradizione automobilistica europea come Volvo sono passati sotto il controllo di Geely mentre il gruppo cinese è diventato uno dei principali azionisti di Mercedes. Non si tratta ancora di un controllo generalizzato dell’industria europea ma rappresenta il simbolo di una crescente influenza industriale e finanziaria cinese nel cuore della manifattura continentale. Persino Volkswagen, storicamente uno dei gruppi occidentali più forti sul mercato cinese, si trova oggi a fronteggiare concorrenti domestici diventati estremamente competitivi tanto sul piano tecnologico quanto su quello commerciale.
Il Green Deal, i ritardi strutturali e i cigni neri della geopolitica
Attribuire l’intera responsabilità di questa crisi al Green Deal sarebbe tuttavia una semplificazione. L’automotive europeo è arrivato all’appuntamento con la transizione accumulando vulnerabilità ben precedenti alla svolta normativa di Bruxelles. Negli anni i costruttori continentali hanno registrato ritardi nello sviluppo del software di bordo, delle piattaforme digitali e delle tecnologie per le batterie. A ciò si sono aggiunti la dipendenza dalle catene di fornitura asiatiche, la scarsità di materie prime strategiche, il costo crescente dell’energia e una competizione globale sempre più aggressiva.
Ciò non toglie che il Green Deal abbia rappresentato un passaggio ad alto rischio. Fissare politicamente l’uscita dai motori termici entro tempi predeterminati ha significato scommettere che infrastrutture, consumatori, industria e mercati si sarebbero mossi tutti alla stessa velocità, insomma una scommessa che si è rivelata appunto molto più complicata del previsioni che non hanno tenuto conto dell’arrivo dei cigni neri della pandemia, delle tensioni geopolitiche, la guerra energetica, l’impennata dei costi delle materie prime e la frammentazione delle catene globali del valore che hanno radicalmente alterato il contesto entro cui era stato progettato il Green Deal.
Una operazione nella quale colgo una somiglianza impressionante per audacia e destino al clamoroso investimento finanziario che portò Cristiano Ronaldo alla Juventus: un piano iperambizioso e pianificato nei minimi dettagli per compiere il grande salto continentale così daimporre una nuova egemonia del club nel contesto calcistico internazionale, progetto che però fu letteralmente ucciso dalle conseguenze dell’arrivo improvviso e devastante del Covid.
Allo stesso modo l’Europa si è trovata a promuovere una trasformazione industriale gigantesca proprio mentre i cigni neri della storia rendevano il mondo meno prevedibile, meno integrato e molto più costoso. Più che la causa unica della crisi il Green Deal ha finito per amplificare debolezze già presenti nel sistema industriale europeo.
Sarebbe tuttavia ingeneroso dimenticare che il Green Deal nasceva da un’intuizione strategica sostanzialmente corretta che oltre alla tutela ambientale e alla riduzione della dipendenza europea dagli idrocarburi importati puntava a stimolare la nascita di nuove filiere industriali ad alto contenuto tecnologico in grado di affiancare o sostituire comparti che già mostravano segnali di crisi strutturale. Batterie, software, elettronica di potenza, infrastrutture di ricarica e produzione di energia rinnovabile avrebbero dovuto rappresentare non soltanto una risposta alla sfida climatica ma anche un nuovo motore di crescita economica e occupazionale per il continente.
Il ritmo dello smartphone contro il ciclo generazionale delle piattaforme
La distanza più grande tra Europa e Cina è però diventata una questione di tempo. I costruttori cinesi hanno introdotto nell’automobile logiche tipiche dell’elettronica di consumo con aggiornamenti continui, cicli di sviluppo rapidi, innovazione software costante e revisione frequente dei prodotti. Laddove i marchi europei continuano a ragionare su piattaforme destinate a durare sette o otto anni i concorrenti cinesi riducono drasticamente il tempo che separa una generazione dall’altra.
Questa asimmetria è potenzialmente devastante. Quando un produttore europeo si trova ancora nel pieno dell’ammortamento di una linea industriale il concorrente cinese può aver già introdotto nuove batterie, nuovi software e nuovi sistemi di assistenza alla guida. Il mercato automobilistico assume così sempre di più le caratteristiche del mercato degli smartphone, mentre una parte dell’industria occidentale continua a muoversi secondo i tempi lunghi del Novecento.
Il finto dominio di Stellantis e la subalternità della politica
In questo scenario si inserisce il caso italiano. Secondo la narrativa prevalente l’assenza di grandi investimenti cinesi sarebbe spiegata dalla mancanza di siti produttivi immediatamente disponibili. Ma questa interpretazione rischia di trascurare una realtà più complessa. Per anni la politica italiana ha costruito la propria strategia automobilistica attorno a un unico interlocutore dominante: Stellantis. Nella convinzione di proteggere occupazione e produzione nazionale si è finito per privilegiare la conservazione degli equilibri esistenti rispetto all’apertura del mercato a nuovi operatori. Il risultato è che stabilimenti sottoutilizzati e produzioni in calo vengono spesso presentati come prova della vitalità del sistema quando in realtà riflettono una difficoltà strutturale dell’intero comparto. La politica rischia così di difendere un dominio sempre più teorico mentre la base industriale continua a restringersi.
L’indotto dimenticato
Le conseguenze più pesanti si scaricano sull’indotto della componentistica. Per decenni questa rete di imprese ha rappresentato uno dei principali punti di forza del manifatturiero italiano. Oggi molte di queste aziende si trovano strettamente dipendenti dalle decisioni di pochi grandi gruppi e devono affrontare contemporaneamente la contrazione dei volumi, la transizione all’elettrico e la pressione competitiva internazionale.
Resta aperta una domanda fondamentale: l’ingresso su larga scala di costruttori cinesi avrebbe rappresentato una possibilità di rilancio per la filiera italiana oppure avrebbe accelerato una dipendenza ancora maggiore da Pechino? La risposta non è scontata ma resta ciò che appare evidente ovvero la scelta di preservare l’assetto esistente che ha impedito di verificare concretamente questa alternativa.
La risposta tardiva di Bruxelles e la trappola delle regole futuribili
Nel frattempo Bruxelles prova a reagire attraverso il dibattito sul cosiddetto “Made in Europe” e sui requisiti minimi di contenuto locale per accedere agli incentivi pubblici con l’obiettivo di rafforzare la produzione continentale e arginare la perdita di competitività.
Il problema è che molte aziende cinesi si stanno già muovendo in anticipo investendo in stabilimenti reti logistiche e partnership produttive all’interno dell’Unione Europea e se le nuove regole arriveranno quando queste filiere saranno già radicate nel territorio europeo gran parte dell’effetto protettivo rischierà di risultare attenuato. Ancora una volta emerge il medesimo problema: il legislatore discute il futuro mentre il mercato ha già iniziato a viverlo.
Il vero rischio: leggi già vecchie nel giorno della loro entrata in vigore
Questa incapacità di sincronizzarsi con la velocità del mondo reale non riguarda soltanto l’automotive ma la si ritrova in numerosi provvedimenti economici, fiscali e amministrativi la cui applicazione viene rinviata di anni rispetto alla loro approvazione. Quando quelle norme entreranno finalmente in vigore il contesto tecnologico e industriale per il quale erano state pensate sarà probabilmente già mutato.
Il vero problema dell’Europa non è soltanto aver scritto regole giuste o sbagliate ma aver continuato a produrre regole con una velocità incompatibile con quella del mercato che pretende di governare. Quando una norma impiega tre anni per diventare operativa mentre un costruttore cinese rinnova la propria tecnologia in diciotto mesi il rischio non è avere leggi inefficaci ma già vecchie fin dallaloro entrata in vigore.